医保卡里的钱,取出来到底值不值?
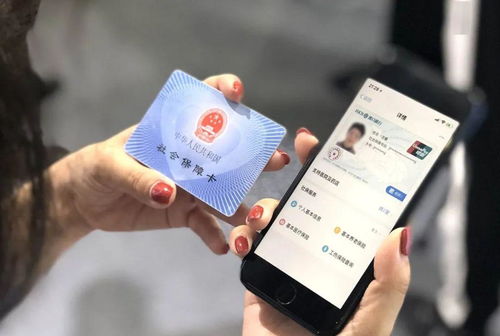
张姐是个中学老师,去年底查出甲状腺结节,医生说要定期复查。她翻遍了家里的抽屉,找出那张积灰已久的医保卡——里面存了好几千,是这些年单位缴的个人账户资金。
“放着也是放着,不如取出来应急。”张姐咬咬牙,决定把医保里的钱提出来。这是她第一次接触医保提取,过程比想象中复杂得多。(这事她后来跟我抱怨了好几次)
现实困境:买药还是提现?
张姐拿着医保卡去定点药店,想先把钱刷出来。店员告诉她,非医疗用品不能刷医保,而且每次消费都有限额。“我当时就想,这钱怎么这么难拿出来?”张姐一脸无奈地回忆。
事实上,像张姐这样有实际困难的职工不在少数。据我们了解,大概七八成的参保人员在遇到突发疾病或经济压力时,会考虑动用医保个人账户余额。但现行规定下,这笔钱不能随意支取现金,只能用于特定范围内的医药支出。
政策灰色地带:合规与需求的博弈
多数人以为医保卡里的钱是自己的私房钱,其实它属于专款专用的社会保险基金。但在某些特殊情况下,比如离职、出国定居或者达到法定退休年龄且累计缴费年限不足等,是可以申请一次性提取的。
“我还没到退休年龄,也没打算离职,难道就只能看着这钱趴在账上睡大觉?”张姐当时皱着眉头问我们。这个问题直指医保提取的核心矛盾点:制度设计的初衷是为了保障长期医疗需求,可现实中的个体急迫需求却难以忽视。
我们的判断标准:何时该考虑提取?
- 当您面临重大疾病,现有资金不足以支付高额医疗费用,而医保余额又无法通过正常渠道有效使用时;
- 如果您即将办理退休手续,且经社保部门核定后需要清退个人账户余额;
- 因工作变动等原因,医保关系无法顺利转移接续,导致个人账户封存多年未使用。
需要注意的是,即使符合部分提取条件,流程也颇为繁琐。以某一线城市为例,申请人需先到社保局开具《基本医疗保险个人账户清算单》,再携带身份证、医保卡等相关材料到指定银行网点办理转账手续,整个周期大概需要15个工作日。
案例特写:从纠结到行动
张姐最后是怎么解决的呢?她咨询了我们之后,决定先不去碰医保卡里的钱,而是调整了自己的报销策略。她发现,如果通过单位的补充医疗保险加上社保统筹部分,实际上能够覆盖大部分检查费用。
“早知道这样,我就不用在这上面费脑子了。”张姐事后笑着说,脸上露出一丝庆幸。
这个案例给我们带来的启示是,在考虑医保提取之前,务必先理清楚自己的权益边界和替代方案。有时候,看似便捷的提取可能并不是最优解。
给普通人的实操建议
如果你也遇到类似张姐的情况,不妨先做三件事:
- 登录当地人力资源和社会保障局官网,查询最新的医保个人账户管理细则;
- 拨打12333服务热线,确认你的参保状态和个人账户可用额度;
- 咨询所在单位的人力资源部门,看是否有企业补充医保可以利用。
医保提取不是简单的“取钱”问题,背后牵扯到社会保障体系的设计逻辑。在此之前,你得权衡清楚利弊。下周,我们会整理一份全国各地医保提取政策的对比表格,方便大家参考。
发表评论