场景切入:急需用钱时的无奈选择
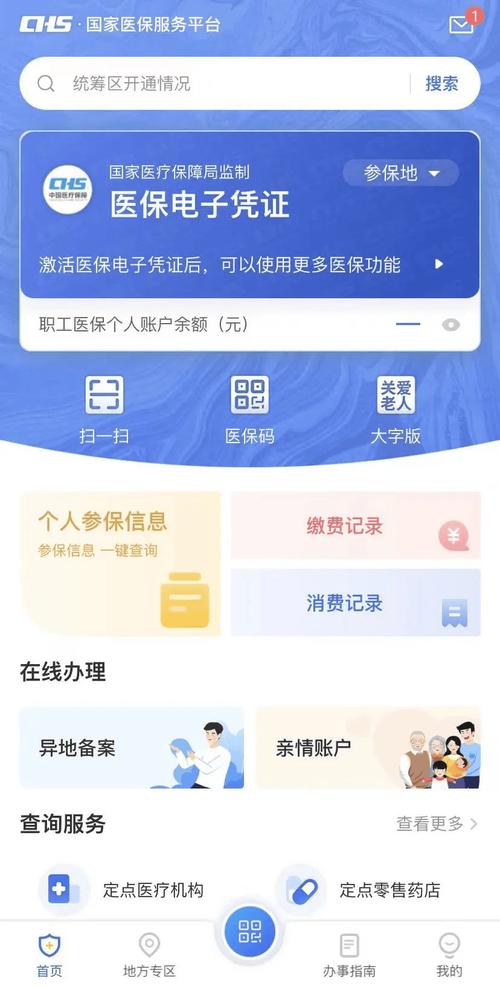
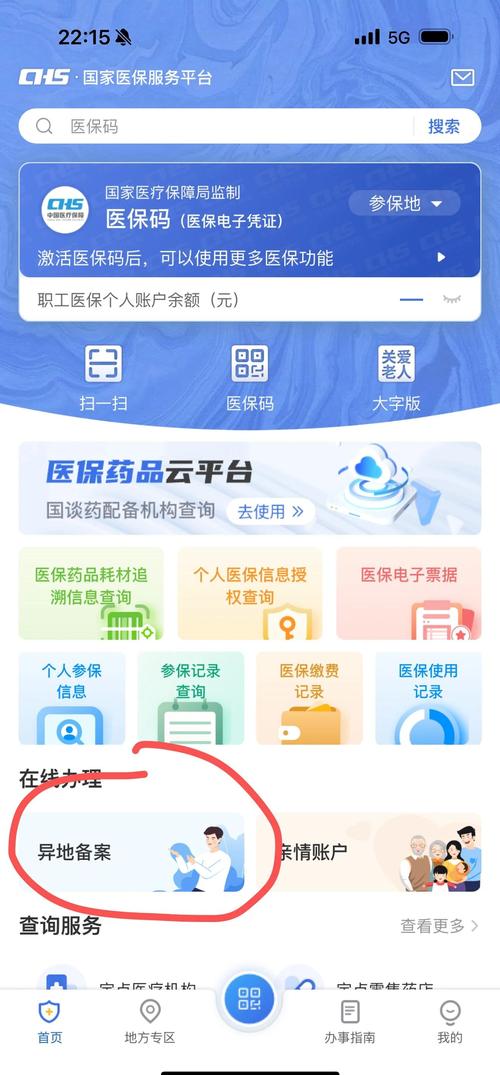
想象一下,你突然面临一笔紧急支出,而医保账户里躺着不少闲置资金。这时,你会不会动念头去尝试全国医保提取平台医保电子凭证提现?很多人在遇到类似情况时,确实会这么想。
数据锚点:医保卡换现金比例的现实考量
据不完全统计,在某些非正规渠道中,医保卡换现金的比例往往只有面值的60%-70%。这意味着如果你的医保账户有1000元,实际能拿到手的可能只有600-700元。这无疑是一个需要认真权衡的数据。
误区解剖:对医保电子凭证提现的认知偏差
- 误区一:认为这是合法的套现方式。实际上,这种行为违反了医保相关规定。
- 误区二:觉得操作简单且安全。事实上,过程中可能会遭遇诈骗,或者个人信息被泄露的风险。
实操步骤:如果真的要进行医保电子凭证提现
尽管不鼓励这种行为,但如果真的处于不得不为之境地,可以参考以下步骤:
- 寻找可靠的中间人或平台,但这一步本身就充满风险。
- 通过他们提供的途径进行操作,通常涉及复杂的转账流程。
- 在整个过程中尽量保护好个人隐私信息,虽然很难做到万无一失。
差异化观点:为何有人仍会选择医保电子凭证提现
除了前面提到的急需用钱这一主要原因外,还有些人是因为对医保政策不了解,误以为这是一种可行的资金周转方式。另外,部分人群可能存在侥幸心理,觉得自己不会被发现。
案例特写:小张的医保卡变现经历
小张因为家里突发状况急需用钱,于是选择了医保电子凭证提现这条路。他通过网络找到了一个声称可以帮助变现的平台,按照指示进行了操作。结果不仅拿到的钱比预期少很多,还在之后的一段时间里经常收到各种骚扰电话,生活受到了很大影响。
决策分叉:面对医保电子凭证提现该如何抉择
在考虑是否要进行医保电子凭证提现时,你需要思考几个关键问题:这笔钱对你来说是不是绝对必要?有没有其他更正规的借贷途径?你能承担可能带来的后果吗?这些问题的答案将直接影响你的最终决定。
发表评论