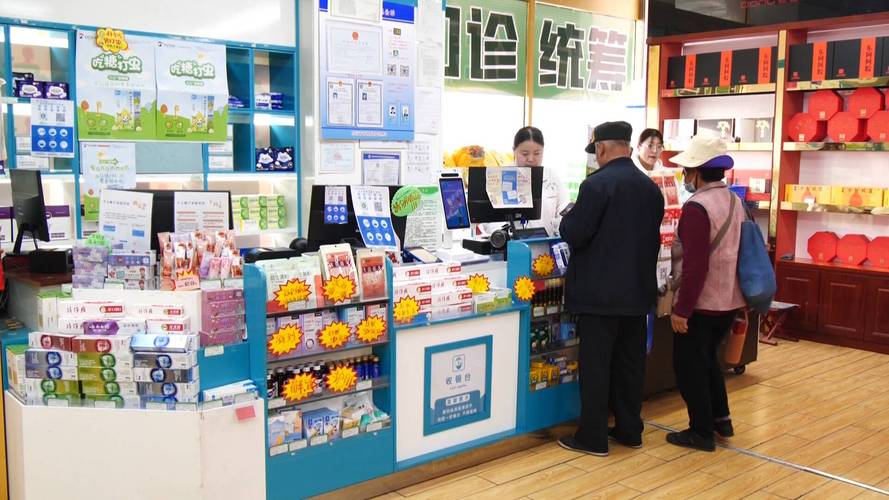
场景切片:药房购药的尴尬瞬间
李阿姨站在药房柜台前,手里捏着社保卡,眉头紧锁。“我这卡里明明有钱,为啥不能全刷?”店员耐心解释:“这是医保个人现金支付和全国医保提取平台个人账户支付的区别。”李阿姨一脸茫然,这种困惑并非个例。
误区解剖:两者到底差在哪?
- 全国医保提取平台定义差异:个人现金支付是从参保人实际缴纳的费用中直接扣除,而个人账户支付则是使用医保统筹基金划入的部分。
- 全国医保提取平台使用范围:前者通常用于非定点医疗机构或自费项目,后者则严格限定在签约的医院、药店。
- 全国医保提取平台报销比例:举个例子,同样是买药,用现金支付可能无法享受任何折扣,而账户支付能按照当地政策减免30%-50%。
实操步骤:如何巧妙搭配使用?
想要最大限度节省医疗开支,得学会二者配合。比如,在社区医院就诊时,先确认哪些项目属于医保目录内(可用个人账户),再用现金支付自费部分。注意,千万别为了省事全部用现金垫付,事后报销手续繁琐至极。
数据锚点:算笔经济账
据统计,我国逾八成参保人员因不了解这两种支付方式的差别,每年浪费数百元医保福利。以北京为例,若合理使用个人账户支付,年度医疗支出可降低12%左右。
决策分叉:遇到“只能二选一”怎么办?
有时会碰到这种情况:某项医疗服务既可以用现金也可以用账户支付,但额度不同。这时候要优先选择账户支付,因为即使额度略低,但由于其本质是统筹基金,相当于花的是“公家的钱”。殊不知,许多私立医院正是利用这一点诱导患者使用现金支付高价服务,须警惕。
工具交付:快速判断的小技巧
教大家一个土办法:看单据上的流水号。如果开头是“YB”通常是医保统筹(即个人账户),如果是“XJ”大概率是现金支付。不过最保险的还是当场问清楚经办人员。
发表评论