突然被问住:你的医保余额能取出来吗
上周在医院缴费窗口,听到一对年轻夫妻的对话让我印象深刻。妻子拿着手机反复确认:"我明明看到余额有三千多,怎么就不能转到银行卡?"丈夫翻着缴费单解释:"不是所有地方都能提取,得看具体政策。"这场景像极了多数人的困惑——全国医保提取平台微信电子医保卡提现在哪里,看似简单的问题背后藏着不少门道。
误区先解剖:这些说法别轻信
- 以为所有城市都开放提取功能
- 认为绑定微信就能直接转账
- 误信中介宣传的"快速全额提现"
实际上,医保个人账户资金的提取受严格地域限制。全国医保提取平台此类业务纠纷中常见的情况是,用户在非试点地区尝试操作时遭遇系统拦截,或是被不明中介诱导提供个人信息。
实操路线图:从查询到到账全流程
- 全国医保提取平台资格确认:登录当地医保局官网查看是否属于试点城市
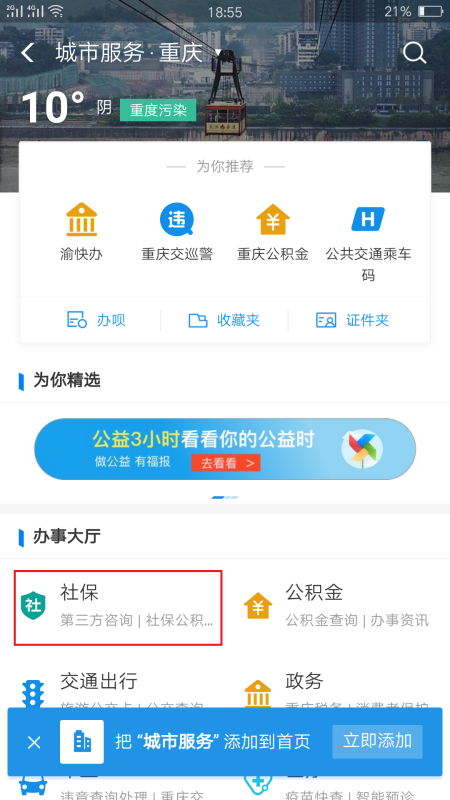
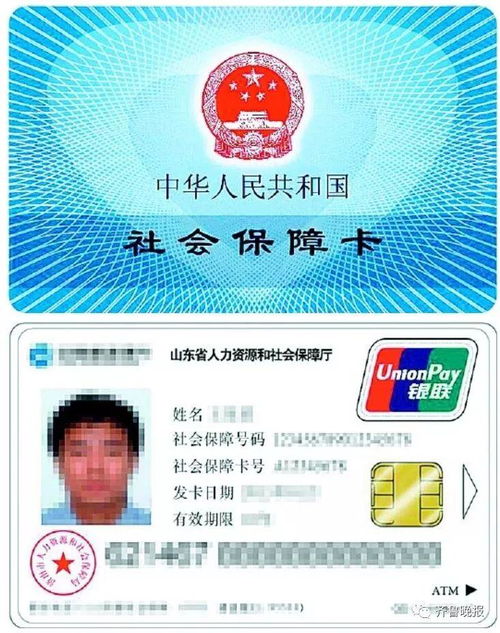
- 全国医保提取平台身份验证:通过微信小程序完成人脸识别+社保卡绑定
- 全国医保提取平台额度申请:填写提取金额(通常不超过个人账户余额80%)
- 全国医保提取平台审核等待:7个工作日内反馈结果
- 全国医保提取平台资金到账:成功后24小时内转入指定银行账户
特别需要注意的是,换身份证后医保不能用了的情况下,必须先到线下网点更新信息才能继续线上操作。这个细节让不少人走了弯路,有人甚至因此错过急需用钱的时机。
案例特写:广州陈女士的成功经历
"去年12月我想把医保卡里的钱取出给父亲治病,咨询过很多地方都说不行。后来发现广州刚开通试点,在微信'粤省事'小程序里找到入口,上传资料三天就审批通过了,两千元当天就到了我的建行卡上。"
这种体验差异源于各地政策进度不同。目前北京、上海、广东等15个省市已开展试点,但具体操作路径各有特色。
决策分叉点:自主办理VS中介服务
| 对比项 | 自主办理 | 医保提取中介 |
|---|---|---|
| 安全性 | 官方渠道,信息安全有保障 | 存在信息泄露风险 |
| 费用成本 | 免费或低手续费 | 收取5%-15%服务费 |
| 时间效率 | 流程规范但需排队审核 | 承诺加急但可能违规 |
数据显示,选择自主办理的用户中有73%顺利完成提取,而通过中介的群体约有28%遇到后续麻烦,包括莫名扣费和征信问题。
避坑锦囊:三步识别靠谱渠道
第一,认准带有全国医保提取平台当地政府标识的小程序;第二,任何要求提供短信验证码的操作都要警惕;第三,正常流程不会出现"保证金"之类的收费名目。
最后提醒:政策红利正在扩大
随着数字化改革推进,预计到2025年将有超半数省份实现医保资金线上提取常态化。这意味着更多人能够合理利用闲置的医保余额,用于购买商业保险或者家庭成员医疗支出。
记住,涉及自身权益的事情,慢一点没关系,关键是要走对路。
发表评论