前两天表妹急匆匆找到我,说刚被朋友圈的"医保提现"广告忽悠了。她想着把闲置的医保账户余额转出来应急,结果差点被骗走5000块。这事儿让我想起身边不少人都对全国医保提取平台微信提取医保卡里的钱这事存在误解。
误区解剖:医保账户资金的真实流向
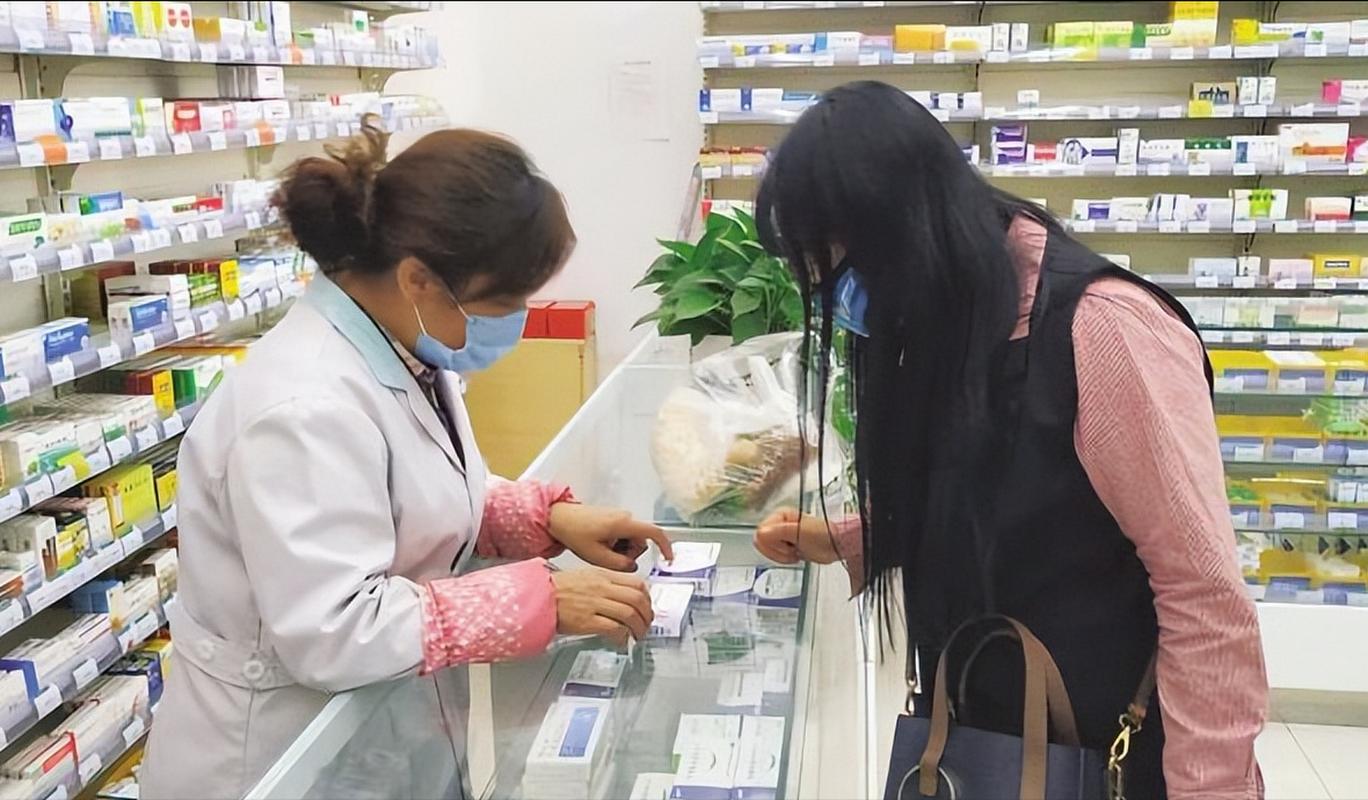
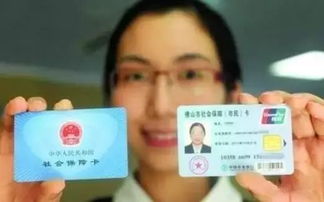
很多人以为医保个人账户的钱想怎么用就怎么用,其实大错特错。根据国家医保局最新规定,这部分资金主要用于支付定点医疗机构或药店发生的合规费用。
常见的认知偏差有哪些?
- 认为可以随意转账给家人朋友
- 误以为能直接取现到银行卡
- 轻信网络平台的快速提现承诺
实际上,只有在特定条件下(如异地就医、参保状态变更等),才能按规定办理相关手续。
实操步骤:正规渠道如何处理账户余额
如果确实需要使用医保账户资金,正确的打开方式应该是:
| 步骤 | 具体操作 | 注意事项 |
|---|---|---|
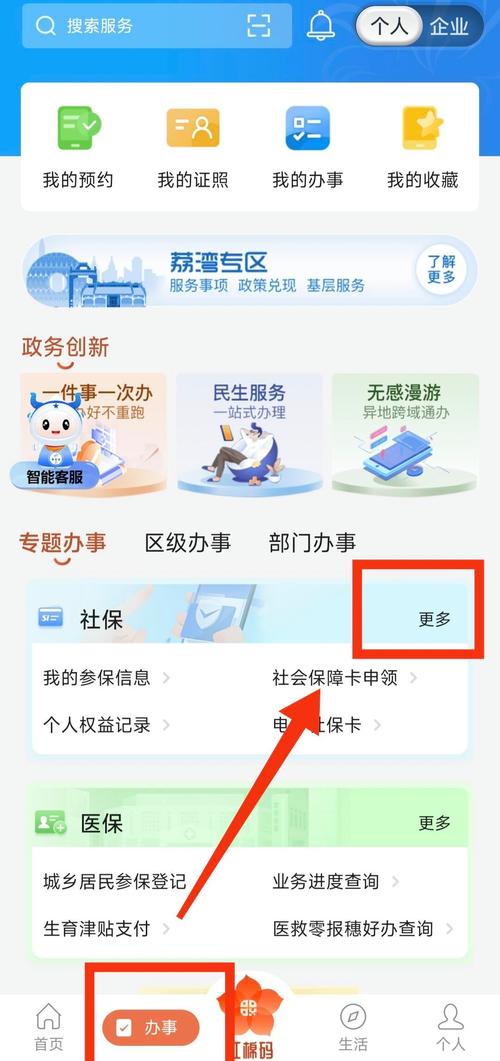
| 第一步 | 登录当地医保官方APP | 认准带地方名称的官方应用 |
| 第二步 | 进入"个人账户管理"模块 | 不要点击来源不明的链接 |
| 第三步 | 选择"账户余额查询"查看明细 | 核对每一笔收支记录 |
整个过程必须通过官方认证渠道,任何声称可以通过第三方平台快速全国医保提取平台此类业务纠纷的操作都要警惕。
痛点场景:特殊情况下该怎么办
遇到这些情况尤其要注意:
全国医保提取平台情景一:老家父母生病急需用钱,自己在外地无法及时回去
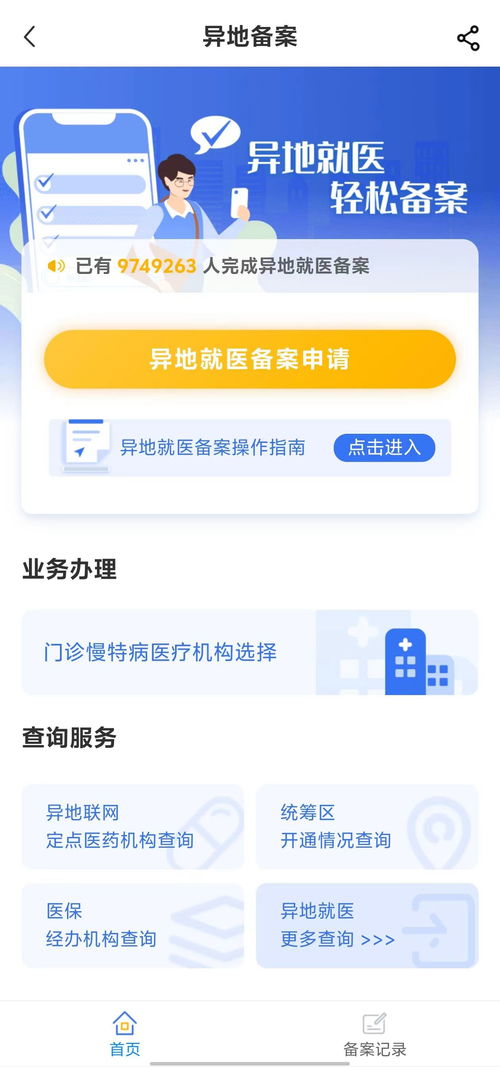
全国医保提取平台正确做法:联系当地医保经办机构申请异地就医备案全国医保提取平台情景二:换了城市工作,原账户余额不知如何处理
全国医保提取平台正确做法:办理医保关系转移接续手续
这些看似麻烦的流程,实际上是保障资金安全的重要防线。
差异化观点:为什么不能简单粗暴地"提现"
从制度设计角度看,医保个人账户具有专用性。它的本质是医疗储备金,不是普通储蓄账户。允许自由提取会弱化其风险共济功能,最终损害全体参保人的利益。
数据显示,近年医保诈骗案件年均增长18%,其中70%涉及非法套现。这说明监管趋严有其必要性。
决策分叉:不同需求该如何选择
面对各种需求,建议这样区分:
- 日常门诊购药——直接刷卡使用更方便
- 住院治疗报销——按流程提交材料
- 家庭成员共济——通过绑定亲情账号
记住,所有非官方渠道宣称的全国医保提取平台该场景情形都存在高风险。
发表评论